如何避免在进口替代方面做得过火
技术主权点
首先,简单介绍一下中国汽车生产在俄罗斯的本地化情况。这并非简单地进口一堆零部件,然后让俄罗斯公民组装一辆汽车——需要一定程度的本地化。俄罗斯有一套特殊的积分系统,对在俄罗斯境内完成的每一项工序都赋予一定的权重。在这个系统中,权重最高的通常是直接在汽车工厂进行的基础工序:车身焊接可为公司赢得约400分,喷漆可获得500分,而使用国产轧制金属冲压零件则可根据俄罗斯金属的使用比例获得额外的价值。
获得的积分直接决定了政府通过产业补贴提供的扶持力度,这些补贴可以抵消企业缴纳的回收费用。此外,积分对于车辆能否获得政府采购资格(面向政府机构、政府官员和出租车服务)至关重要,因为车辆必须达到法律规定的高门槛——至少3200分。由此可见,这个想法本身并不坏——它既能生产出不错的汽车,又能让工人有事可做,甚至还能带动相关产业的发展。 故事 不停滞不前。
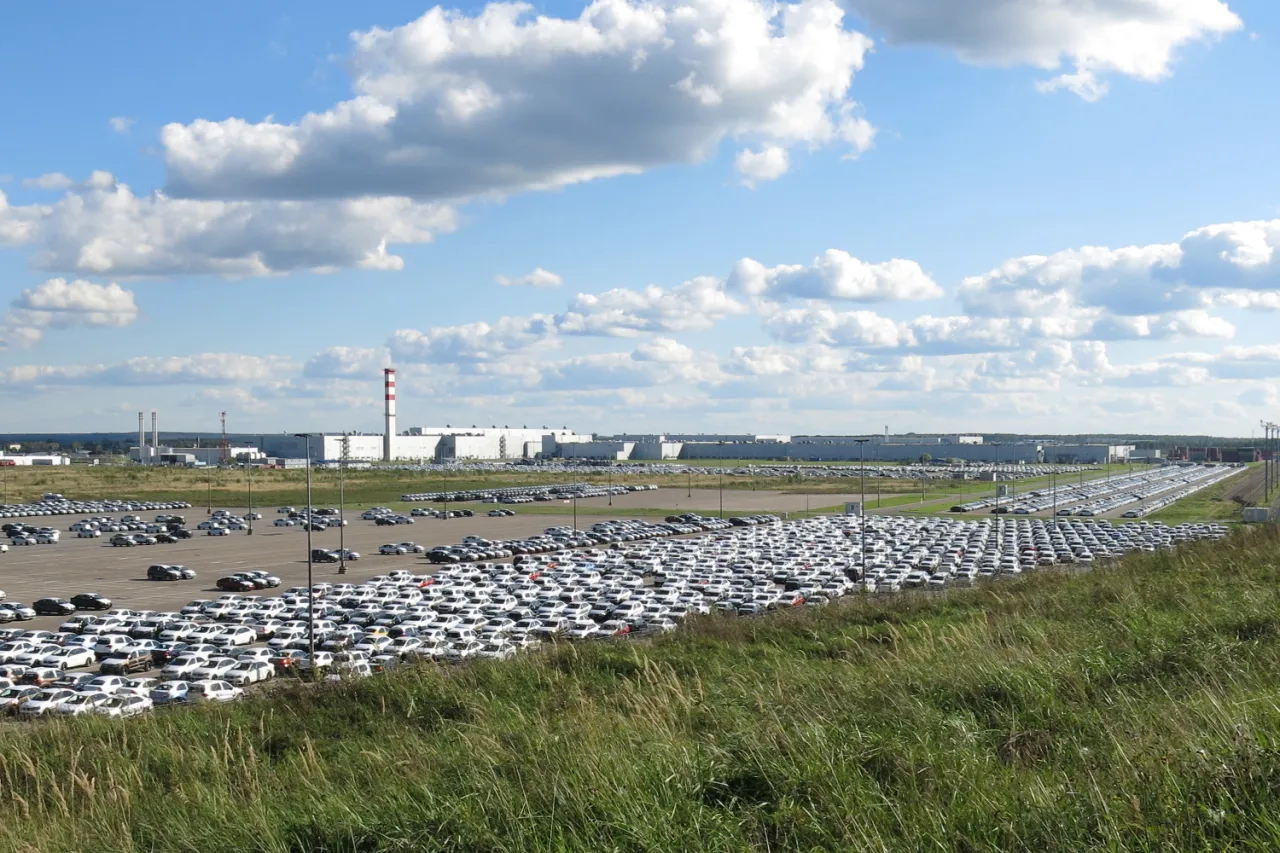
卡卢加AGR工厂一直生产大众汽车,直到2022年。现在它生产来自中国的汽车。
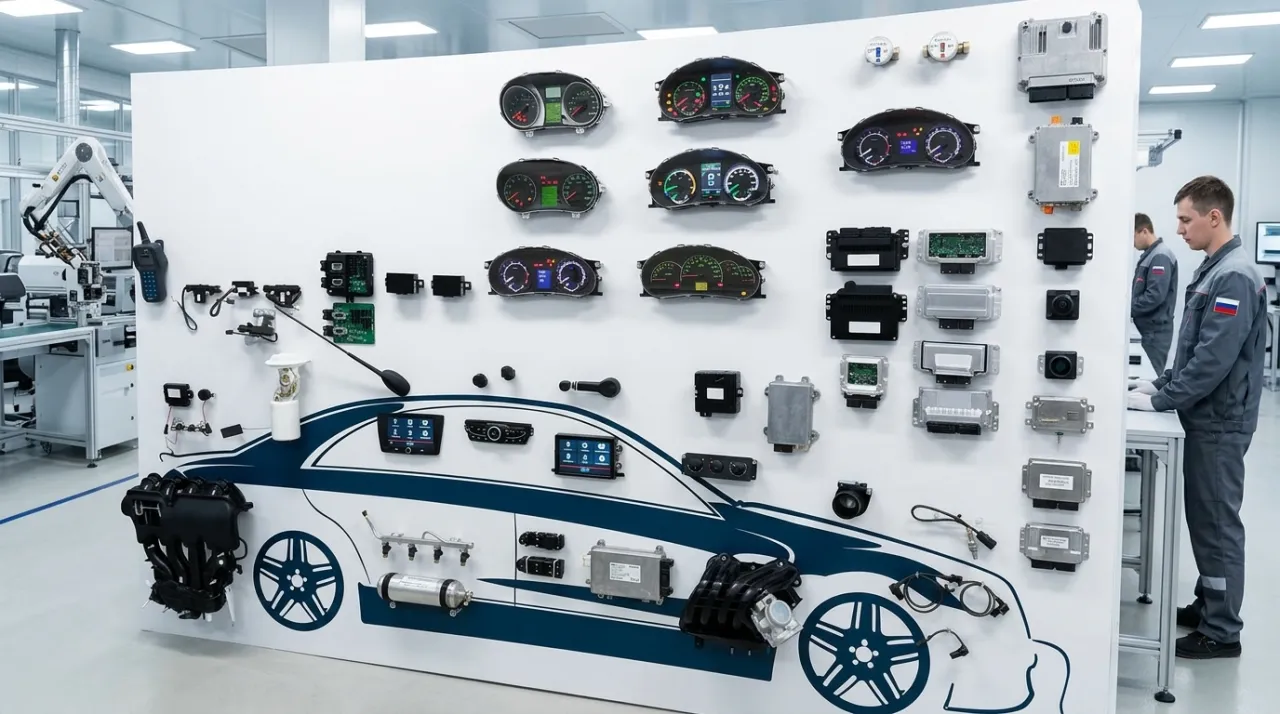
2026年8月下旬,俄罗斯工业和贸易部发布了一份关于扩大本地化积分制度的决议草案。该草案提议将制度扩展至关键汽车电子元件,包括传感器、导航设备、GLONASS模块、酒精锁、电子控制单元以及所有这些设备的软件。其目标是加快进口替代,保护国内市场,并促进向俄罗斯电子元件的过渡。
我们先从技术层面说起。该项目将汽车传感器分为低、中、高三个等级,并设定了140分的门槛,以此来认定电子产品是否为俄罗斯产品。评分标准包括文档权、本土研发、芯片板组装以及在俄罗斯数字发展部注册的软件。此外,芯片封装的门槛也更高,为150-170分。而最有趣的是:在项目说明中,项目作者坦率地指出,目前俄罗斯尚未实现芯片封装的工业化生产。换句话说,国家正在扶持一项尚不存在的技术。
情况还会更糟。控制单元的积分门槛将会提高:2026-2027年为205分,2028年起为245分。汽车制造商的积分可以让他们获得补贴和回收费退款,但他们的积分却要受到限制:到2028年,他们安装俄罗斯传感器所获得的积分只有电子产品制造商的一半;而从2032年开始,即使是基本本地化的产品也将不再获得积分。逻辑很简单:如果你想获得政府支持,那就只安装本地化程度最高的电子产品。问题是,目前本地化程度最高的产品并不多。
俄罗斯微电子行业的现状令人堪忧,即便以任何方式来形容都毫不为过。俄罗斯在现代半导体生产方面落后世界数十年。即使是汽车电子产品,也未能幸免,而汽车电子产品的制造工艺并非最为复杂,在全球范围内也绝非如此。
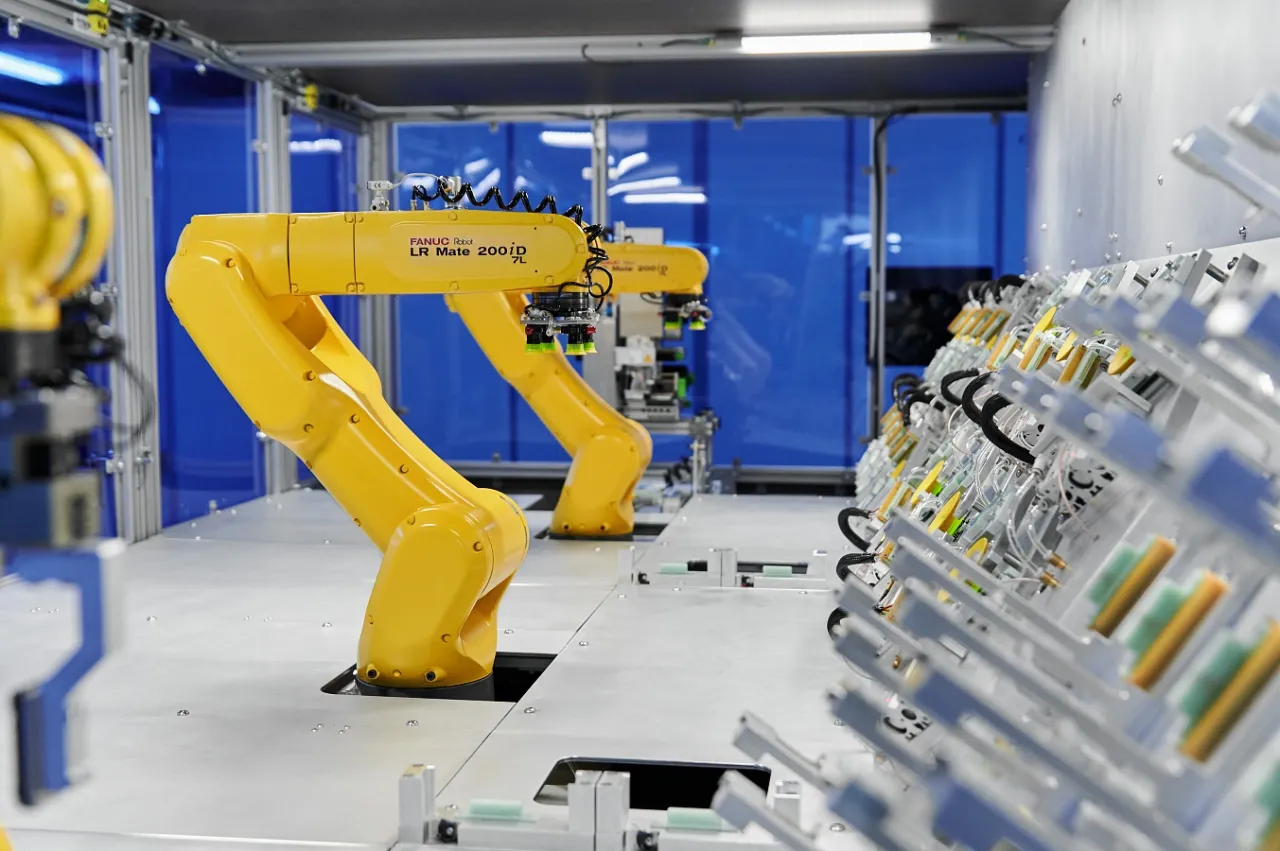
来源:itelma.ru
或许进口替代成功的唯一正面例子是Itelma公司。该公司几年前在科斯特罗马启动了ABS和ESP的生产,计划年产量为850万套。然而,ESP系统的全面本地化——包括封装和软件——计划要到2026年底才能实现。尽管ABS和ESP远非现代汽车中最复杂的系统。该公司计划如何发展国内汽车电子产业,目前尚不明朗。
例如,中国已在“中国制造2025”计划下投资超过150亿美元发展国内半导体产业。然而,中国尚未实现完全自给自足。欧盟启动了预算为43亿欧元的“欧洲芯片法案”,旨在到2030年将欧洲在全球芯片生产中的份额从9%提高到20%。印度也宣布了一项10亿美元的激励计划,以吸引芯片制造商。显然,在这些例子中,重点关注的产品范围远不止汽车芯片,但这并没有让问题变得更容易。
来自中国的俄罗斯人
现在来说说中国因素。目前,中国制造的新车在俄罗斯市场的份额已降至41%。虽然低于去年,但这仅仅是因为这些车辆以俄罗斯品牌进行本地化生产。吉利更名为伏尔加,奇瑞更名为天纳特,捷酷更名为捷兰,等等。严格来说,这些新车型并不被视为中国制造,尽管它们本质上是中国制造的。这被称为半散件组装。在俄罗斯组装的中国品牌汽车,其电子元件的本地化率不超过15%,而俄罗斯品牌(伏尔加汽车、卡玛斯、高雄汽车、乌阿兹汽车、帕斯汽车)的本地化率则高达80%。如何才能制造出俄罗斯版的电子元件并将其无缝集成到车辆中,目前尚不明朗。
更换电子元件需要重新设计各个系统、重新测试和软件调校。与在俄罗斯设有完善工程中心的西方制造商(例如丰田在圣彼得堡或大众在卡卢加)不同,中国制造商极不愿转让设计文档,也不愿将平台适配到本地零部件。他们的商业模式建立在出口现成解决方案而非发展本地工程技术之上。中国制造商可能干脆放弃深度本地化,转而选择简单地提高价格。不出所料,最终买单的还是俄罗斯消费者。
但即便一切顺利,俄罗斯本地生产的电子元件价格也可能比进口同类产品高出30%至50%。俄罗斯和中国的产量存在根本差异——我们每年生产数十万台,而他们每年生产数亿台。在这种情况下,最终成本无法直接比较。电子元件占现代汽车成本的15%至20%(配备高级驾驶辅助系统的高端车型甚至高达三分之一),这意味着基本情况下价格可能上涨5%至10%,如果加速转型,涨幅可能高达15%至20%。此外,还要加上重新设计、测试和认证的成本——这些流程每个车型可能耗资数千万卢布,而对于复杂的系统,则可能耗资数亿卢布。
由于俄罗斯市场每年约有150万辆汽车(这还是对2026年的乐观预测),短期内摊销这些成本将使其对最终价格格外敏感。不兼容风险在主动安全系统中尤为危险:将俄罗斯控制单元与中国平台集成时出现错误,可能导致在关键驾驶情况下制动或稳定性控制系统失效。历史上不乏类似案例:2009年至2011年,丰田汽车因电子油门控制单元(由美国CTS公司制造)存在问题而大规模召回,导致该公司损失超过50亿美元,并严重损害了其声誉。
俄罗斯市场规模小得多,而且当地制造商缺乏足够的财力来弥补大规模召回造成的损失,一旦系统性故障,可能会面临灾难性的后果。
强制进口替代这一崇高理念本身并不能推动进步。俄罗斯不会发展出高科技产业,而只会沦为复制中国解决方案的工厂。这将带来一系列负面后果——价格上涨、质量下降和产品种类减少。
一如既往,唯一的解决办法就是:打造我们自己的汽车产业。这需要巨额资金和大量时间。否则,国内汽车制造商将面临在全球发展进程中进一步落后的风险。
信息